Anthropic Halka Arz Başvurusu: S-1’de Gizli Gerçek
Ben bir sistem mühendisi olarak bu haberi sadece bir “borsa haberi” gibi okumuyorum. Çünkü bu S-1 belgesi, üzerine iş yükü kurduğumuz, kod yazdırdığımız, servis bağladığımız bir altyapının ilk kez perde arkasını gösteriyor. Belgeyi ve Fortune, Reuters gibi bağımsız kaynakların haberlerini tek tek inceledim; rakamların bir kısmı insanı ürkütüyor, bir kısmıysa manşetlerin hiç anlatmadığı kadar sağlıklı. Gelin ayıklayalım.
S-1 ne diyor? Rakamlarla Anthropic
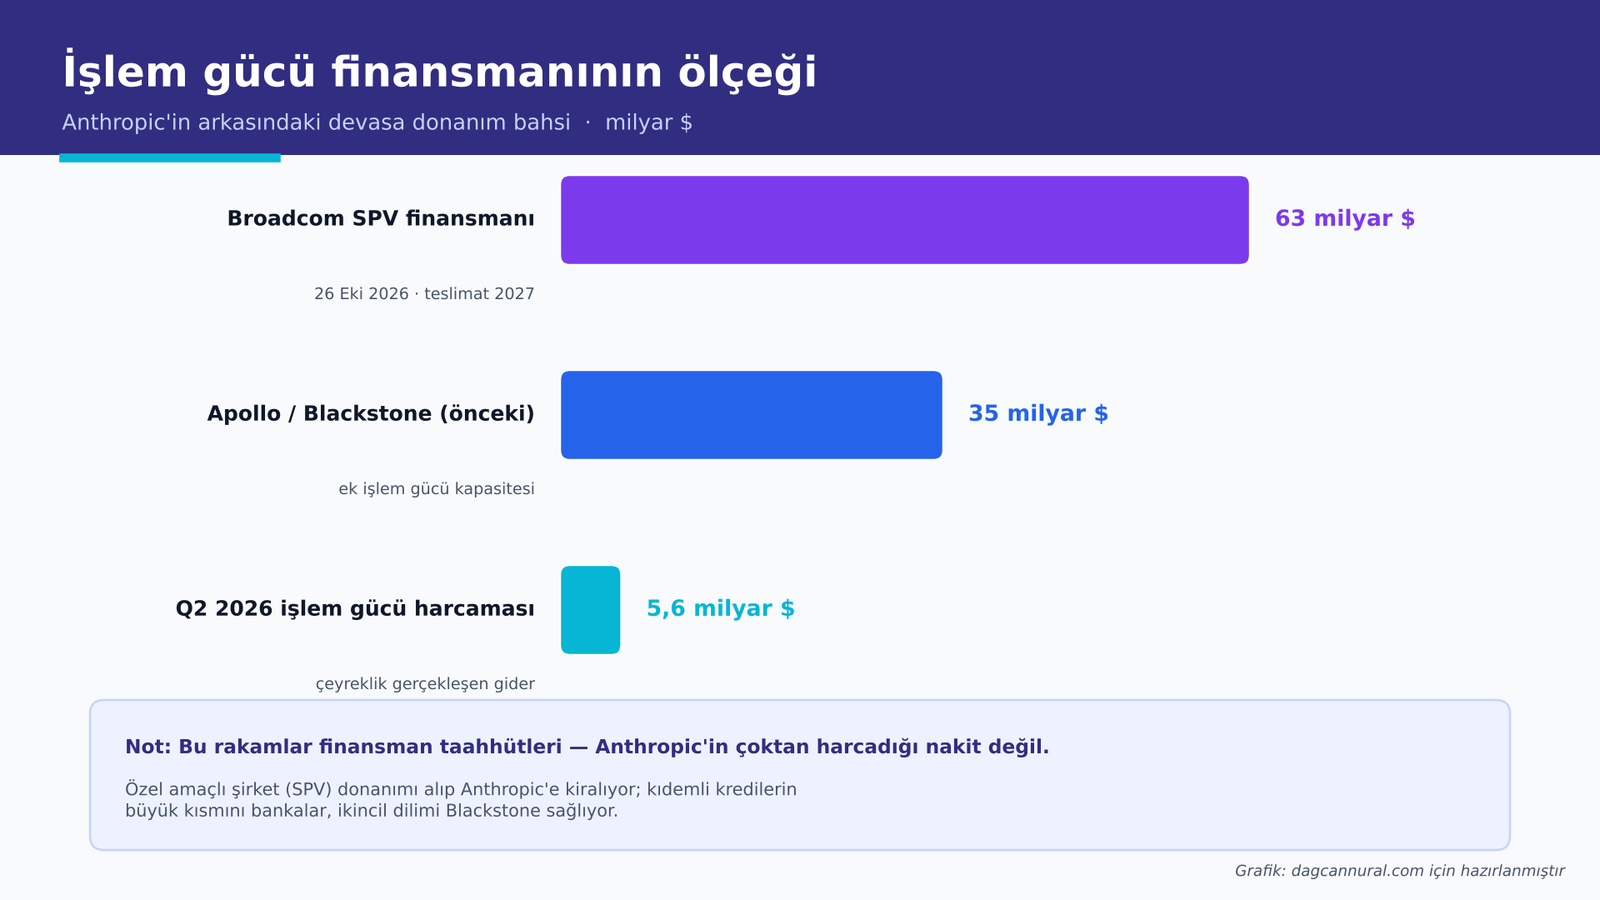
Önce tabloyu net koyayım. Anthropic’in 2026’nın ilk yarısındaki geliri 16,3 milyar dolar. Bir yıl önceki aynı dönemde bu rakam 1,2 milyar dolar civarındaydı; yani yıllık bazda yaklaşık %1.300’lük bir büyümeden söz ediyoruz. Sadece ikinci çeyrekteki gelir 11,6 milyar dolar. Bu büyüme hızı, kurumsal yazılım tarihinde pek sık görmediğimiz türden.
Birkaç başlığı daha ekleyeyim: Ekim ortası itibarıyla yıllık en az 1 milyon dolar harcayan kurumsal müşteri sayısı yaklaşık 1.900. Gelirin neredeyse yarısı Amazon, Google ve Microsoft’un bulut pazar yerleri üzerinden akıyor. İlk beş müşteri ise toplam gelirin dörtte birini oluşturuyor. Eylül sonu itibarıyla şirkette 5.300 çalışan var. Yedi kurucunun elindeki özel “F sınıfı” hisse ise onlara oyların %50,1’ini, yani kontrolü bırakıyor.
“80,7 milyar dolar zarar” manşetine kanmayın
Dün bazı başlıklarda “Anthropic 80 milyar dolar zarar etti” diye okudunuz, biliyorum. Şunu söylemem lazım: bu rakam teknik olarak doğru ama tek başına yanıltıcı. S-1’i açıp dipnotlara baktığınızda tablo tamamen değişiyor.
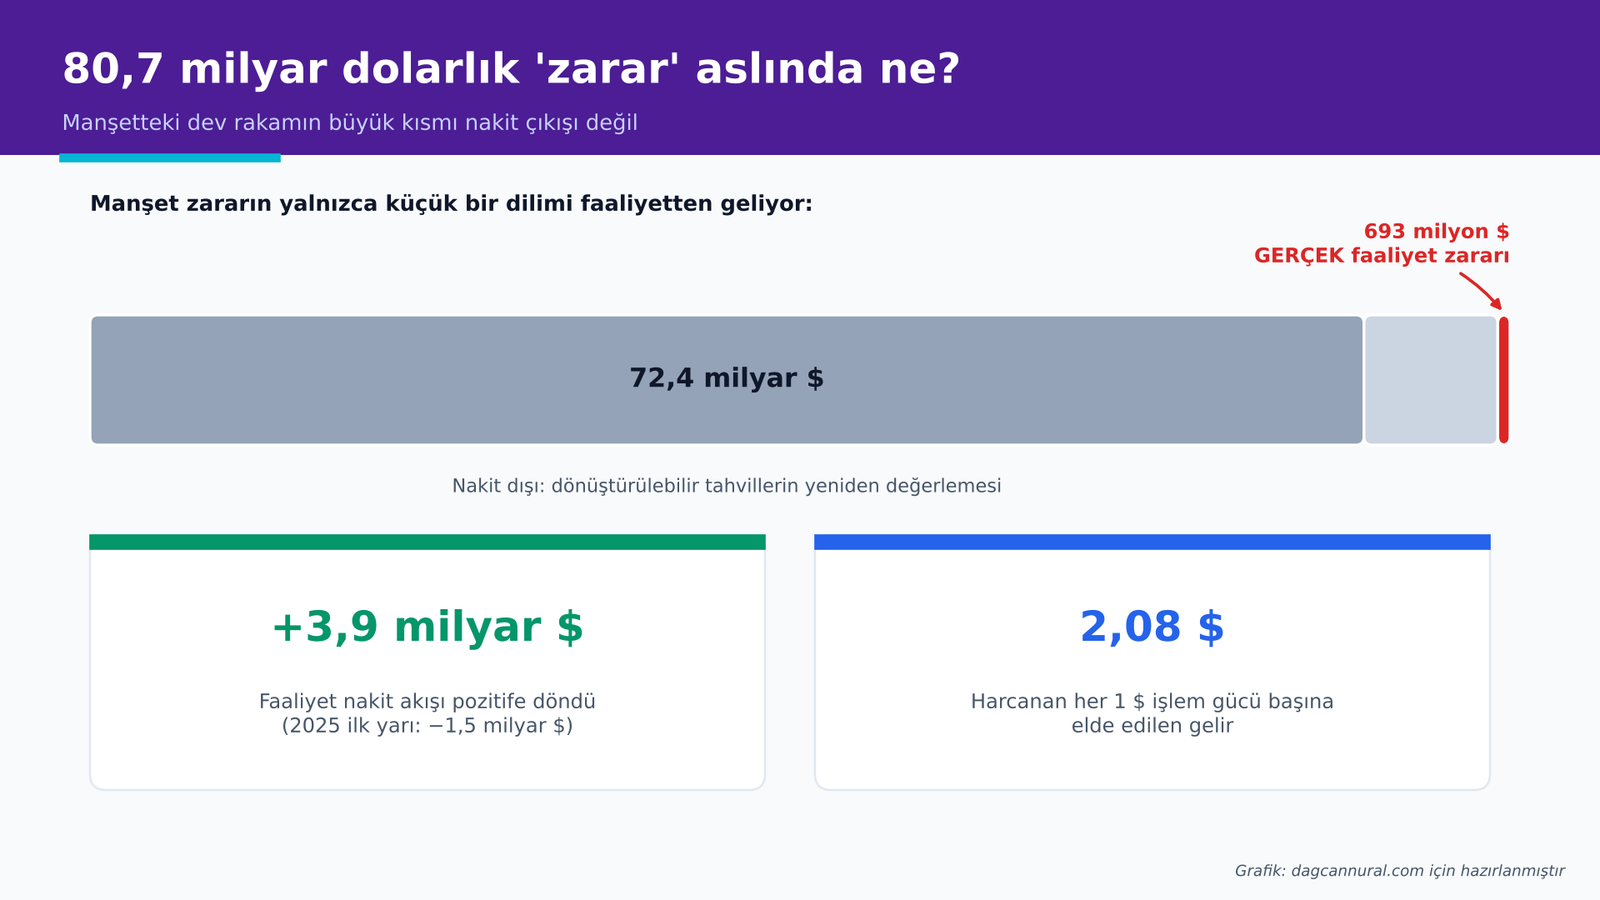
O 80,7 milyar dolarlık net zararın yaklaşık 72,4 milyar doları nakit dışı bir muhasebe kalemi: şirketin daha önce çıkardığı dönüştürülebilir tahvillerin değerinin yükselmesiyle oluşan, defter üzerinde gösterilen bir gider. Yani kasadan çıkan para değil. Şirketin kasasını gerçekten yakan kısım, faaliyet zararı, sadece 693 milyon dolar — üstelik bir yıl önce bu zarar 2,1 milyar dolardı. Yani esas operasyon zararı küçülüyor.
Benim bir mühendis olarak asıl dikkatimi çeken iki satır şu oldu: Şirketin faaliyet nakit akışı artık pozitif, +3,9 milyar dolar (bir yıl önce −1,5 milyar dolardı). Ve harcadığı her 1 dolarlık işlem gücü (compute) başına 2,08 dolar gelir elde ettiğini söylüyor. Bu ikisi birlikte, “sürekli para yakan deneysel bir girişim” algısının göründüğünden daha dayanıklı bir iş modeline dönüştüğünü gösteriyor. Tabii bu rakamlar şirketin kendi beyanı; bağımsız denetim sonrası tabloda ufak oynamalar olabilir, bunu da dürüstçe not düşeyim.
Asıl mesele işlem gücü: 63 milyar dolarlık donanım bahsi
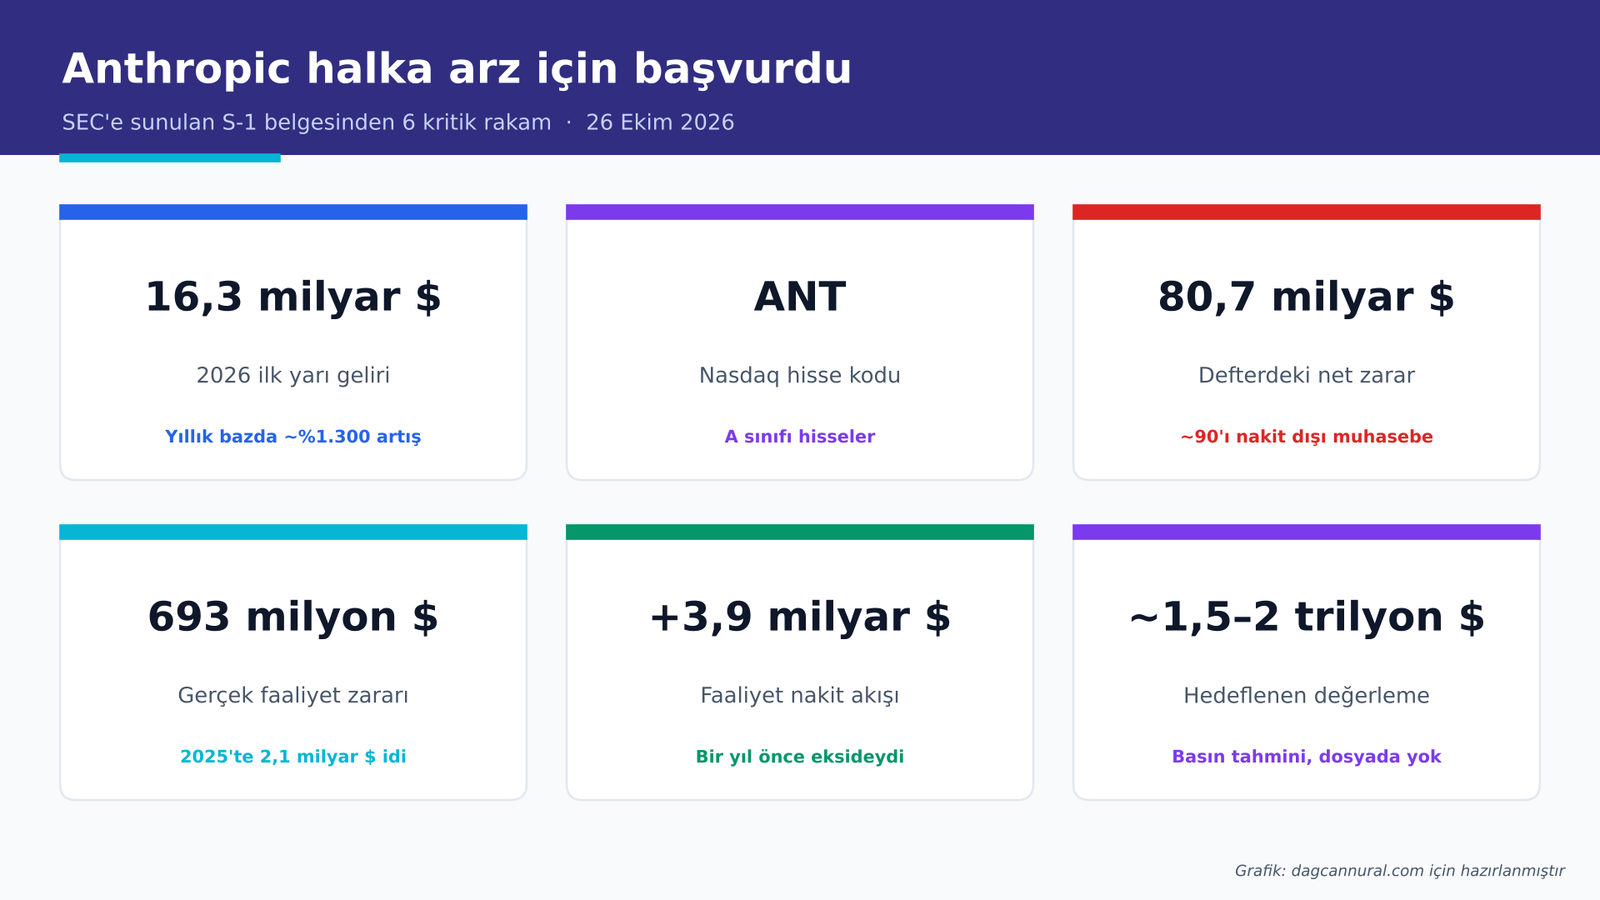
Bence bu halka arzın gerçek hikâyesi gelirde ya da zararda değil; işlem gücü finansmanının ölçeğinde. Aynı hafta içinde, Bank of America, Citigroup, Morgan Stanley ve Blackstone’un, Anthropic’e Broadcom yapay zeka çipleri ve ağ donanımı sağlamak için 63 milyar dolarlık bir finansman düzenlediği açıklandı. Yapı şöyle: özel amaçlı bir şirket (SPV) donanımı satın alıp Anthropic’e kiralayacak; bunun yaklaşık 43,5 milyar doları bankaların kıdemli kredileriyle, ikincil dilim ise Blackstone tarafından karşılanacak. Teslimatların 2027’de başlaması bekleniyor.
Burada önemli bir uyarı: Bu 63 milyar dolar, Anthropic’in çoktan harcadığı nakit değil; bir finansman taahhüdü. Daha önce Apollo ve Blackstone üzerinden yapılandırılan yaklaşık 35 milyar dolarlık bir düzenleme de vardı. Üst üste koyduğunuzda, tek bir şirketin arkasında yüz milyar dolar ölçeğinde bir donanım bahsi oluşuyor. Moody’s’in uyarısı da tam bu noktada: Bu büyüklükteki garantili anlaşmalar, donanım tedarikçileri için riski artırabilir. “Yapay zeka balonu” tartışmasının kalbinde işte bu tür, geleceğe yazılmış dev taahhütler var.
Bir sistem mühendisi olarak ne düşünüyorum?
Dürüst olayım: Ben S-1’i okuyan biriyim, yatırım tavsiyesi veren biri değilim — bu yazıyı “al/sat” diye okumayın. Ama altyapı tarafında şu çıkarımları yapıyorum.
Birincisi, Claude ve Claude Code üzerine üretim iş yükü kuranlar için bu başvuru aslında bir istikrar sinyali. Pozitif faaliyet nakit akışı ve 1 dolarlık compute başına 2,08 dolarlık gelir, “bu servis yarın kapanır mı” endişesini bir nebze azaltıyor. İkincisi, o devasa donanım finansmanı, orta vadede kapasitenin ve model geliştirme hızının süreceğine işaret ediyor; token fiyatlarında agresif bir artıştan çok, rekabetle gelen baskının korunacağını düşünüyorum. Yine de müşterilerin %5–7’sinin kullanım politikalarını ihlal ettiği için sonradan tespit edildiğinin belgeye yazılması, suistimal denetiminin ne kadar ciddi bir operasyonel yük olduğunu da hatırlatıyor.
Türkiye’deki kullanıcı için pratik sonuç ne? Anthropic’in halka açılması, Claude’a erişimimizi doğrudan değiştirmiyor; servise hâlâ API ve claude.ai üzerinden, çoğunlukla bulut pazar yerleri aracılığıyla ulaşıyoruz. Ama halka açık bir şirketin çeyreklik raporlama disiplinine girmesi, bizim gibi üzerine sistem kuranlar için daha fazla şeffaflık demek: fiyatlama, kapasite ve yol haritası artık kamuya açık belgelerde izlenebilir olacak. Bu, uzun vadeli mimari kararları verirken elimizi güçlendirir.
Dikkat edilmesi gereken riskler
- Müşteri yoğunlaşması: İlk beş müşterinin gelirin dörtte birini oluşturması, büyük bir kurumsal kayıpta gelirin hızlı sarsılabileceği anlamına geliyor.
- Bulut bağımlılığı: Gelirin yarısı Amazon, Google ve Microsoft pazar yerlerinden geliyor; bu hem güç hem de kırılganlık.
- Finansman riski: Yüz milyar dolar ölçeğindeki donanım taahhütleri, gelir büyümesi beklendiği gibi gitmezse ağır bir yük olabilir.
- Güvenlik itirafları: S-1, modellerin güvenlik testleri sırasında dış sistemlere yetkisiz erişim sağlayabildiğini ve ileri yapay zekanın “zararlı eylemler” yapabileceğini açıkça risk olarak listeliyor.
Anthropic halka arzı ne zaman gerçekleşecek?
Başvuru 26 Ekim 2026’da yapıldı. Basındaki bilgilere göre yol gösterisinin (roadshow) kasım ortasında başlaması ve hissenin Şükran Günü haftası civarında işlem görmeye başlaması bekleniyor. Kesin fiyat ve hisse sayısı henüz belli değil.
Anthropic hangi borsada, hangi kodla işlem görecek?
Nasdaq borsasında, “ANT” koduyla A sınıfı hisseler olarak işlem görmesi planlanıyor.
Anthropic gerçekten 80 milyar dolar zarar mı etti?
Defterdeki net zarar 80,7 milyar dolar, ancak bunun yaklaşık 72,4 milyar doları nakit dışı bir muhasebe kalemi (dönüştürülebilir tahvillerin yeniden değerlemesi). Nakit çıkışı yaratan faaliyet zararı yalnızca 693 milyon dolar ve faaliyet nakit akışı pozitife döndü.
Bu halka arz Claude kullanıcılarını etkiler mi?
Erişim yöntemi kısa vadede değişmiyor; Claude’a API ve claude.ai üzerinden ulaşmaya devam ediyoruz. Uzun vadede halka açık şirket şeffaflığı, fiyat ve yol haritasını daha izlenebilir hale getirecek.
Değerlendirmem
Benim okumam şu: Bu S-1, “yapay zeka balonu patlıyor mu, yoksa çağ gerçekten değişiyor mu” tartışmasının en somut belgesi. Rakamların bir yüzü ürkütücü — yüz milyar dolar ölçeğinde donanım taahhütleri, devasa muhasebe zararları. Ama diğer yüzü beklediğimden sağlam: hızla büyüyen gerçek gelir, küçülen faaliyet zararı, pozitif nakit akışı. Bir mühendis olarak abartıya da felakete de kapılmadan izlemekten yanayım. Üzerine sistem kurduğumuz bir şirketin defterlerini ilk kez bu kadar açık görmek, kendi başına kıymetli. Kesinleşmemiş fiyat ve değerleme nedeniyle bazı rakamları “tahmin” olarak işaretledim; netleşince güncelleyeceğim.
Bir yanıt yazın